不少出海团队在盘点资金链时,往往把注意力全放在“怎么把钱收回来”上,却忽略了同样致命的另一端——怎么把钱安全、稳定地花出去。
关于资金回笼与收单合规,我们在《跨境收款平台怎么选:涉税报送与数据穿透下,按“前端收单—平台回款—多币种调拨”搭齐资金链》中已经做过详细拆解。但在2026年的实际运营中,越来越多个人开发者、独立站卖家和投流团队发现,“支出侧”的卡脖子问题正变得前所未有地棘手:
- AI与生产力工具高频拒付:订阅或续费 ChatGPT、Claude、Midjourney 以及各类 API 接口时,传统双币信用卡频繁弹出
Card Declined,甚至因为尝试次数过多直接触发账号封禁。 - 广告投流“一损俱损”:在 Meta、Google、TikTok 或 X(原 Twitter)投流时,由于多账户共用同一张卡或卡段(BIN码)权重过低,一旦某个广告户触发风控,顺着支付链路直接牵连整个 BM 或 MCC 下的其他健康账户。
- 发卡平台洗牌与跑路隐患:过去两年里,部分缺乏合规牌照的老牌虚拟卡平台陆续停摆或维护,把所有预算压在单一平台的团队,一夜之间面临广告断粮、云服务器停机的窘境。
面对海外收单机构(如 Stripe 等)升级的 3DS 验证、AVS(地址验证系统)以及设备指纹联防,单靠一张实体信用卡或某一个野路子代充,已经撑不起出海业务的日常运转。你需要把“海外支出”当成一项基础设施来搭,按业务场景与风控等级配齐一套可隔离、可备灾的海外支付工具栈。
一、 为什么你的卡总被拒?认清 2026 海外支付的三大风控雷区
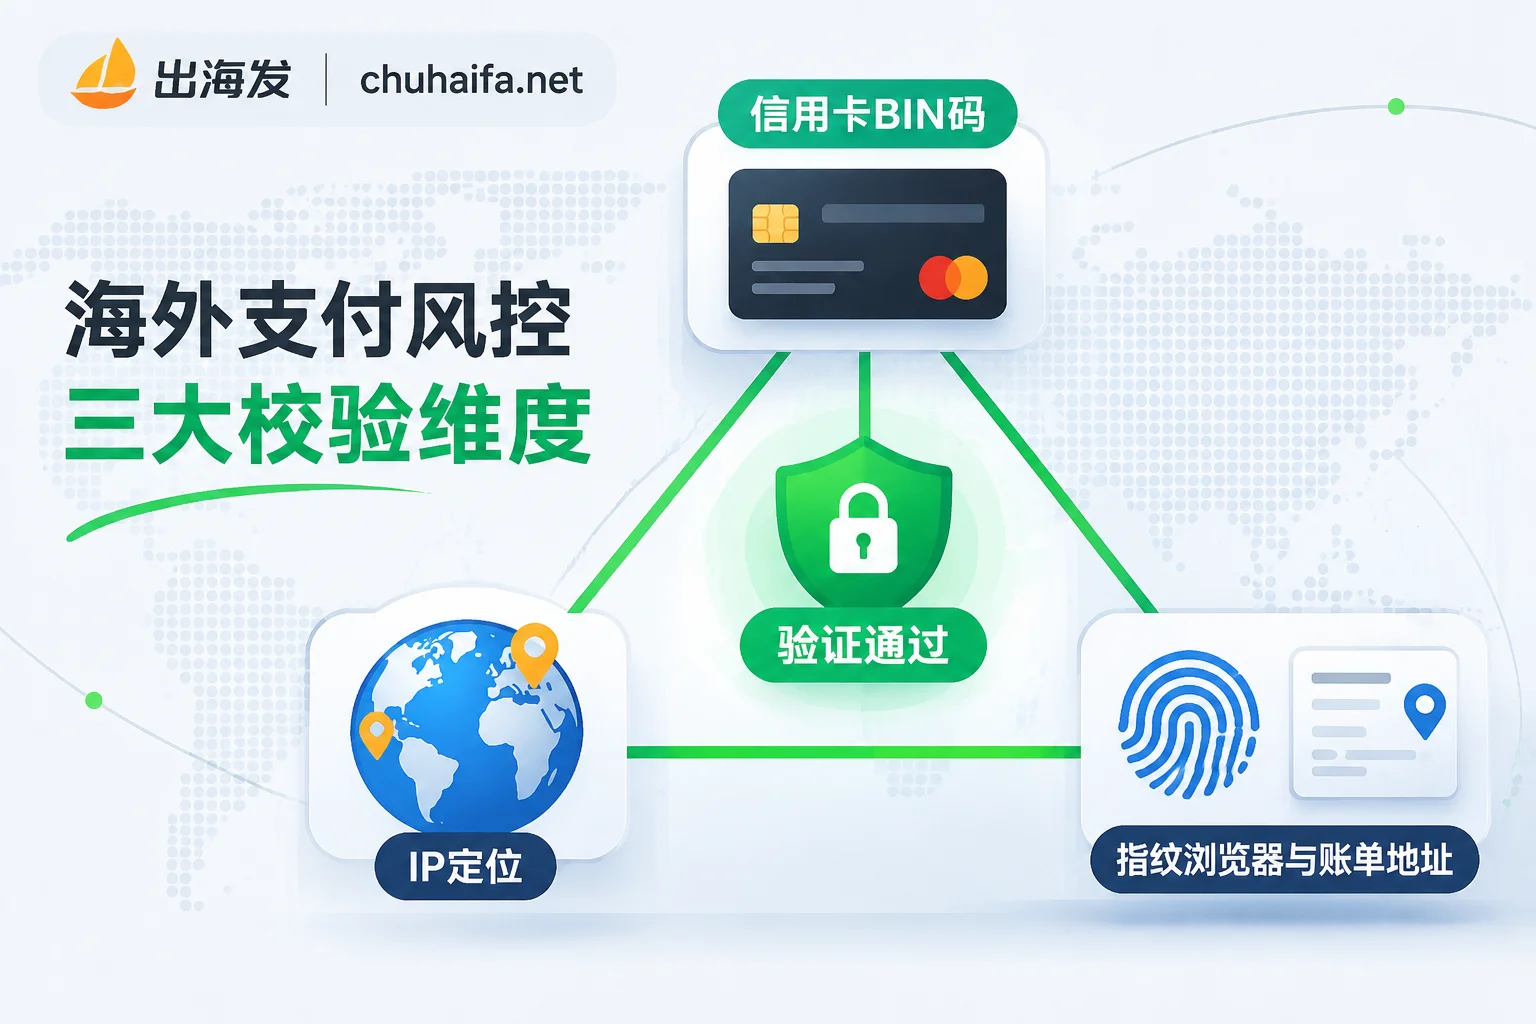
在急着换卡之前,先要搞清楚海外平台到底在拦截什么。如今主流海外平台的支付风控早已不是单纯看“卡里有没有钱”,而是做多维度的交叉校验:
1. 卡段(BIN)属性与平台黑名单
银行识别码(BIN,即卡号前6位)直接暴露了这张卡的发卡行、卡种(Credit/Debit/Prepaid)以及所属国家。很多廉价虚拟卡平台提供的卡段属于被羊毛党撸烂的预付卡(Prepaid)号段,早已进了 OpenAI、Google Cloud、AWS 以及各大广告平台的风控黑名单,一绑即死。
2. “IP—账单地址—发卡地”三角错位
这是新手最容易踩的坑。你手里拿的是香港或美国发行的虚拟卡,填写的账单地址(Billing Address)是随便搜来的免税州地址,但操作绑卡时的网络节点却跳到了日本或新加坡,甚至浏览器语言和时区还停留在国内。这种明显的“人卡分离”特征,在智能反欺诈系统面前几乎是秒拒。
3. 一卡多绑引发的资金链路关联
为了省开卡费,不少运营习惯用同一张卡去绑定十几个广告账户、多个 Shopify 店铺或一批社媒账号。在平台算法眼里,支付工具是最强维度的真实身份锚点——只要其中一个账号因为素材违规或拒付率过高被封,所有共享该卡号的关联资产都会被顺藤摸瓜重点关照。
二、 按四大高频支出场景,分层配置海外支付工具
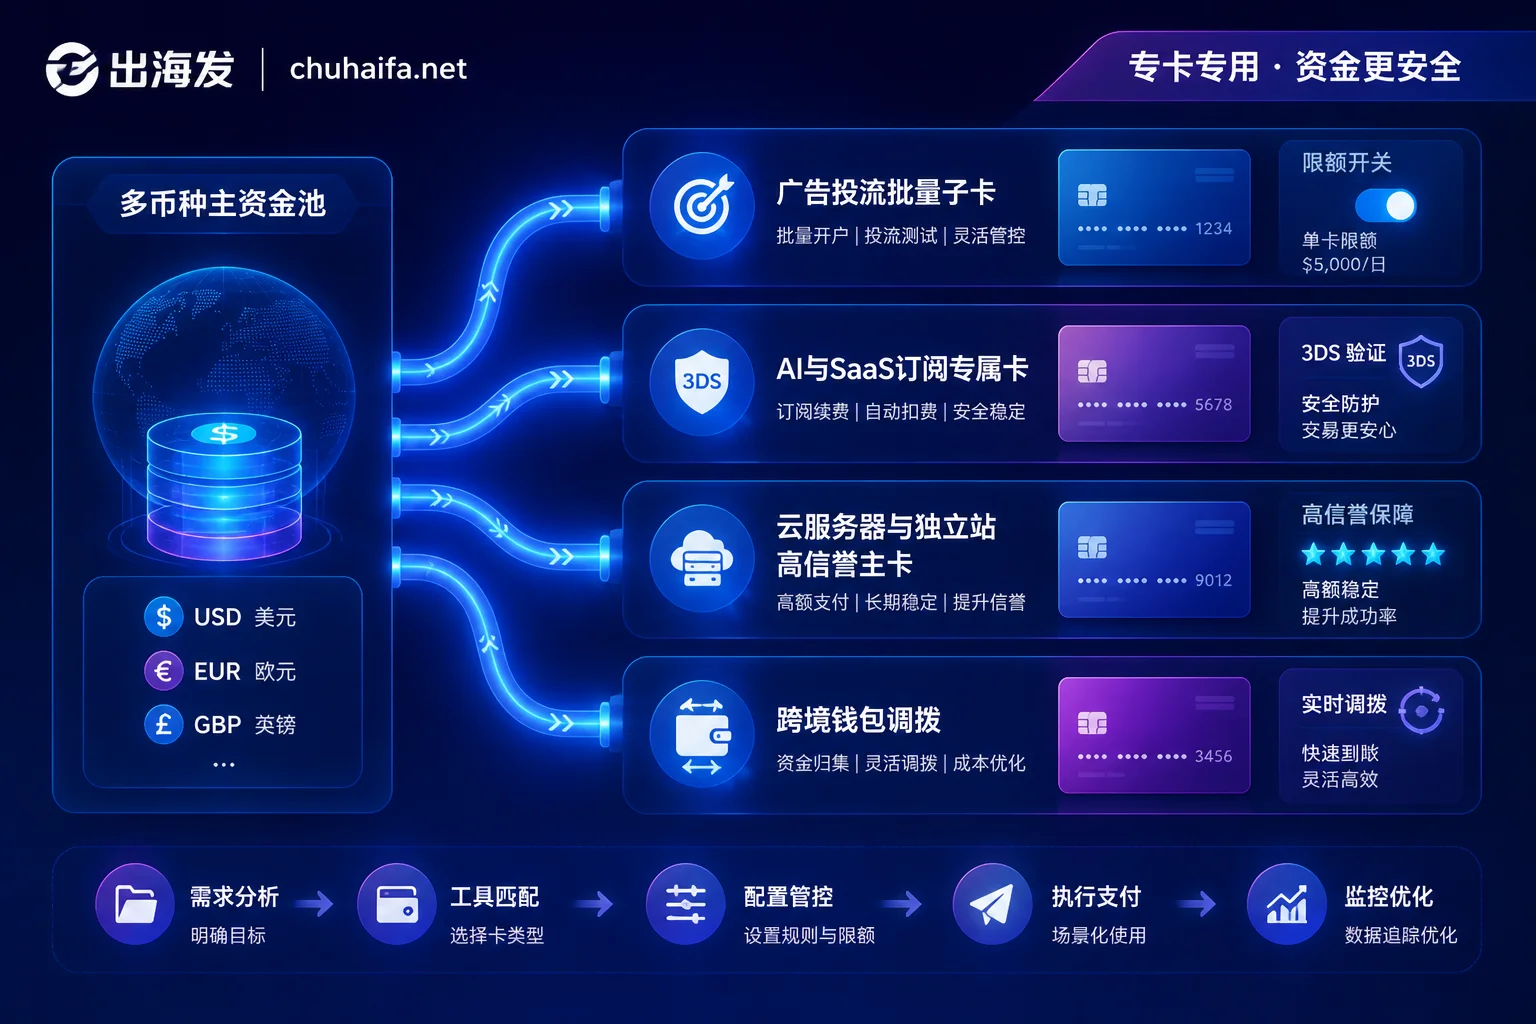
不同的出海业务动作,对卡片权重、额度灵活性和合规性的要求截然不同。与其寻找一张所谓的“万能神卡”,不如在 海外支付 航道中,按以下四个核心场景做分层配置:
场景 1:海外广告高频投流(Meta / Google / TikTok / X)
- 核心痛点:消耗快、账单频次高、极易因素材或落地页问题触发账户受限,最怕支付方式连坐。
- 配置策略:企业级虚拟信用卡(VCC)批量开卡 + 独立额度管控。
在准备做《Facebook营销工具怎么搭》或《Google广告工具怎么搭》的投放矩阵时,务必遵循“一户一卡”甚至“一BM多卡备付”的原则。选择支持多卡段切换、能自定义单卡每日/每月消费上限、且支持实时冻结销毁的企业级 VCC 平台。一旦某个广告户挂掉,直接将该虚拟卡注销,剩余资金秒回主账户,彻底斩断风控蔓延链条。
场景 2:AI 生产力与海外 SaaS 工具订阅
- 核心痛点:风控极严(尤其是各类大模型订阅与 API 扣费),且很多 SaaS 采用默认自动续费机制,忘记取消容易产生隐形扣款。
- 配置策略:高权重美区/港区专属卡段 + 按需限额锁卡。
如果你正在参考《2026 AI出海工具怎么搭》或《跨境电商工具怎么选不浪费钱》组建团队的软件栈,建议专门开辟一组支持 3DS 验证、带有独立真实账单地址(AVS 校验通过率高)的优质卡段用于核心生产力订阅。对于试用期工具,开一张仅充值小额度的独立子卡,试用结束直接冻结卡片,从根源上杜绝“免费试用变天价年费”的扣费陷阱。
场景 3:独立站店租、云基建与域名采购(Shopify / AWS / 域名)
- 核心痛点:属于业务底座,一旦因为卡片失效或余额不足导致扣费失败,直接面临停机、掉域名或关店风险。
- 配置策略:合规多币种企业账户 + 实体/高信誉同名商务卡。
在落实《独立站建站工具怎么选》的底层基建时,不要用生命周期不稳定的临时虚拟卡去绑核心域名商或主力服务器。这类支出应优先使用持有正规金融牌照的多币种账户下发的商务卡,并开启余额不足预警与备用卡自动替补机制。
场景 4:多币种调拨与灵活用工结算
- 核心痛点:给海外红人付佣金、给兼职设计师结款,或者用数字资产补充广告卡余额时,传统电汇手续费高、到账慢。
- 配置策略:跨境数字钱包 + 链上合规充值通道。
针对海外红人建联与 Affiliate 佣金发放,可结合当地习惯搭配主流电子钱包;而对于习惯使用加密资产做跨区资金调拨的团队,可借助 数字货币 分类下的交易与链上工具做好资产管理,并对接支持合规换汇入账的支付平台,遵循“随用随充、不留大额沉淀”的原则降低资金风险。
三、 光有好卡还不够:用“环境对齐”把绑卡成功率拉满
很多时候,你明明开出了高权重的优质卡段,绑卡时依然秒拒,问题往往出在操作环境上。要想让海外平台判定你是一次“正常、可信的本地交易”,在点击支付按钮前,必须把配套环境对齐:
- 网络 IP 与账单地址严格同频
如果虚拟卡后台分配的是美国俄勒冈州的账单地址,操作绑卡时就必须挂载美国(最好是对应州)的纯净住宅代理,绝不能用万人骑的机房节点。你可以通过 海外网络 航道挑选稳定的海外 IP 代理与 VPS,或者在 出海推荐 中直接使用 NexIP 配置纯净的原生网络环境;开卡前,先去 常用推荐 里的 IP 环境检测工具跑一遍,确认无 DNS 泄漏且欺诈分极低后再动手。 - 浏览器指纹与账单资料彻底隔离
批量给多个广告户或店铺绑卡时,切忌在同一个本地 Chrome 浏览器里反复切换账号登录。务必使用 指纹浏览器 或 出海推荐 中的 NexBrowser,为每一个业务账号创建独立的缓存、Cookie、Canvas 指纹与对应时区环境。 - 配套验证资料一步到位
开户与绑卡过程中遇到手机号 2FA 验证或账单地址填写时,可配合 海外接码 分类下的虚拟资料生成器、虚拟邮箱及接码工具(或 NexSMS),确保姓名拼音、街道邮编、区号与卡片归属地逻辑自洽,不留低级风控破绽。
四、 怎么快速找齐并对比靠谱的海外支付工具?
海外支付赛道变动极快,昨天还在被各大博主吹捧的“神卡”,今天可能就因为上游发卡行政策收紧而悄然下线。同时,市面上充斥着大量套壳仿冒网站和赚取高额差价的二手代充,自己在搜索引擎里盲目找入口,极易掉进钓鱼网站或资金盘的坑里。
为了帮个人开发者、跨境小团队和运营负责人省去甄别真伪的时间,出海发(chuhaifa.net) 将出海支出与回款所需的工具链做了系统化的归类整理:
- 一站式比选支付底座:直接进入 海外支付 专区,这里按跨境支付(收单、钱包、多币种账户、平台回款)与虚拟信用卡进行了清晰划分。无论是找支持多币种结算的正规金融账户,还是找适合广告投流与 AI 订阅的多卡段虚拟卡平台,都能在一个页面内横向对比,按需构建“主卡+备卡”的双重防线。
- 直达官网,拒绝中间商套路:出海发坚持不卖产品、不做中间跳转页。每一条收录的工具都直接给出官方网址,点击「进入网站」即可直达对应平台的官网了解最新卡段、费率与合规要求,避免误入山寨钓鱼页。
- 跨航道配齐防风控全家桶:搞定卡片后,你可以顺手在站内切到 出海推荐、海外网络、指纹浏览器 或 广告工具,把代理 IP、防关联环境、接码验证以及广告追踪工具一次性配齐,也可以直接用首页的站内搜索快速定位目标工具。
在 2026 年做全球化业务,稳定的支付能力就是团队的生命线。与其等广告断流、AI 停服时才临时抱佛脚到处求代充,不如现在就去 出海发 · 海外支付专区 梳理一遍你的支出工具箱,把资金主动权牢牢握在自己手里。