不少跨境卖家和出海小团队在挑选跨境收款平台时,第一反应还是拉一张表格,比谁的提现费率低0.1%。但到了2026年,这种选型思路很容易让团队在合规和资金周转上栽跟头。
随着互联网平台涉税信息常态化报送落地,叠加国内“金税四期”与海外CRS、美国1099-K、欧盟DAC7的数据交叉比对,跨境电商早已告别了“平台流水、收款账户、申报主体各走各路”的灰色时代。宁波“空壳公司”被穿透补税、安徽卖家因平台推送数据与自行申报不符被追缴等案例都在提醒从业者:现在的跨境收款,选的不只是一个“把外币换成人民币”的通道,而是整个出海业务的资金合规底座与周转中枢。
为什么别人用着顺手的收款工具,到你手里不是被冻结审查,就是财务对账对到崩溃?核心原因往往是把前端收单、平台回款、B2B贸易结汇、日常外币支出混为一谈。想搭一套既不耽误业务扩张、又能经得起数据穿透的资金链路,得先把不同工具的职责边界理清。
一、2026年选跨境收款平台,先避开这三个高频雷区
在对比具体平台之前,无论是个人卖家、独立开发者还是多平台运营负责人,都需要先拿以下三条红线做一次内部体检:
1. 公私混同,直接用个人账户接大额经营回款
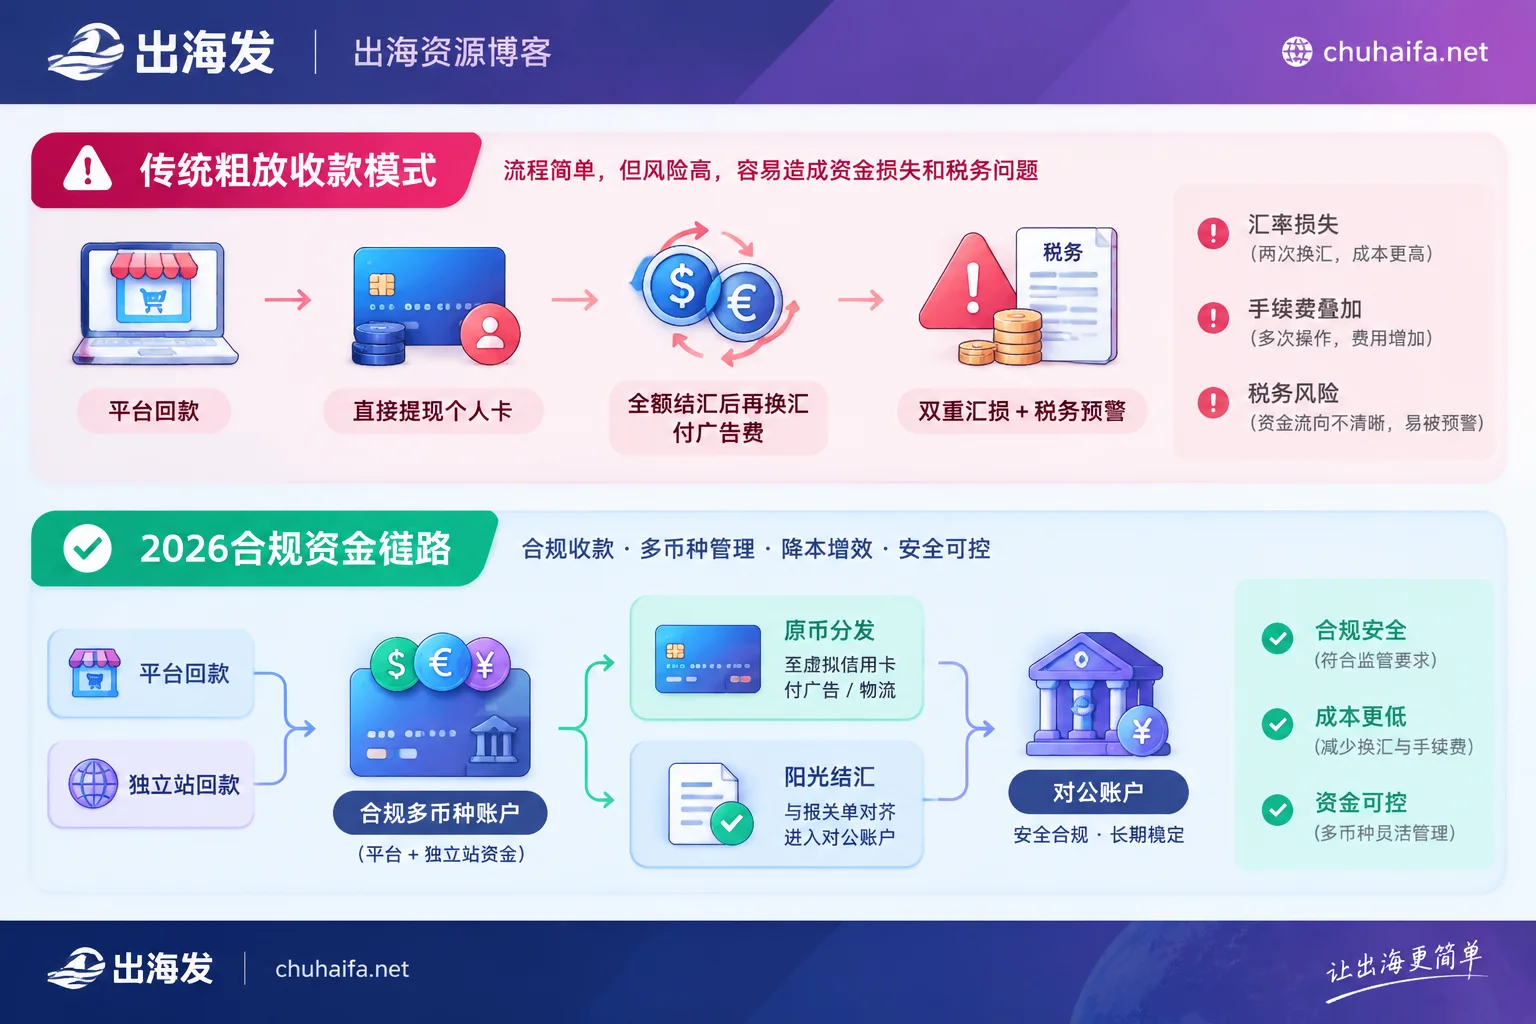
过去很多中小卖家习惯用第三方收款工具把亚马逊、TikTok Shop的店铺资金直接提现到法人或股东的个人银行卡。但在平台按季度向税务部门报送卖家身份与净收入明细后,前端店铺流水与后端资金流向已经完全透明。长期用个人账户承接公司经营款项,或者在没有实际业务支撑的“壳公司”之间拆分流水,极易触发银行反洗钱风控与税务预警。
2. 只算名义提现费率,忽略汇损、拒付和入账链路成本
有些收款渠道打着“0.2%超低费率”甚至“0费率”的旗号,但实际用起来才发现,它们要么在结汇时吃了几十个基点的汇率差,要么只针对特定新兴平台生效。此外,卡组对欺诈和拒付的监控越来越严(例如万事达QMAP新规要求72小时内响应欺诈调查,拒付率超标即触发强制审查);如果收单通道缺乏前端AI风控和争议处理机制,省下的那点手续费根本不够填补拒付罚款和账户冻结带来的损失。
3. 所有外币“一刀切”结汇回国,再换汇付广告费和物流费
如果你的团队既有平台/独立站收入,每个月又要花大笔美金投Facebook、Google广告或支付海外仓费用,把所有回款先结汇成人民币提回国内,再用国内卡购汇往外付,等于凭空挨了两次汇率损耗和通道手续费。真正高效的做法是在合规前提下做“多币种原币留存与分发”。
二、别拿一把尺子量所有平台:四类核心资金工具的边界
市面上被统称为“跨境收款平台”的服务商,底层牌照和主打场景其实差别巨大。在做多平台布局或拓展新渠道时,建议按以下四个模块对号入座,你可以直接在出海发的海外支付分类下找到对应的主流官方入口:
| 资金环节 | 典型工具代表 | 核心解决什么问题 | 选型关注重点 |
|---|---|---|---|
| 1. 前端收单(网关/数字钱包) | Stripe、PayPal、本地支付网关 | 独立站、SaaS或APP结账页直接向C端消费者收钱 | 支付成功率、结账信任度、拒付风控、海外主体开户门槛 |
| 2. 平台回款与多币种账户 | Payoneer(派安盈)、万里汇(WorldFirst)、连连国际、Wise | 生成美/欧/东南亚本地虚拟银行账户,接收电商平台打款并归集换汇 | 对接平台数量、多币种互转汇率、T+0到账时效、阳光结汇额度 |
| 3. 外贸B2B结汇收款 | XTransfer、CoGoLinks等B2B收款平台 | 承接海外买家电汇(T/T),把合同、报关单、物流单串起来完成合规结汇与退税衔接 | 贸易单证审核自动化率、易企结/对公退税打通能力、同名账户收付 |
| 4. 虚拟信用卡(VCC)与对外支出 | 多币种虚拟信用卡平台、收款平台自带商务卡 | 用留存的外币直接支付海外广告费、SaaS订阅、平台店租与供应链款项 | 卡头(BIN)纯净度、拒付/风控容忍度、开卡与充值费率、子卡权限管理 |
1. 做独立站、SaaS与自建站:前端收单看转化与防拒付
如果你在做Shopify等跨境电商独立站,或者开发AI工具、海外APP,你首先需要的是收单网关。海外消费者对支付方式非常敏感,数据显示约30%的买家会因为结账页没有熟悉的支付标识而放弃付款。
- PayPal依然是建立信任的标配,适合起步阶段快速承接欧美客户,但国际交易费率与货币转换费偏高,且对个人账户风控极严,建议用海外公司主体(如美国LLC、香港或新加坡主体)开通企业账户。
- Stripe则是独立站和SaaS订阅制的主力收单通道,费率结构透明,支持灵活的订阅计费和本地银行自动提现,但硬门槛是需要海外公司、当地税号(如EIN)及海外银行账户。
2. 做亚马逊、TikTok Shop等多平台店群:平台回款看归集与牌照
平台卖家不需要操心消费者怎么刷卡,平台会在售后期结束后按站点本地币种(如美元、欧元、林吉特、泰铢)结算。这时你需要的是持有海内外支付牌照的第三方平台回款与多币种账户(如连连国际、万里汇、Payoneer等)。
选这类工具时,重点看它是否支持你所在的全部电商平台自动归集、能不能提供实时锁汇降低汇损,以及是否具备境内外双向合规资质(如美国MTL、欧盟EMI牌照及国内支付业务许可)。
3. 做B2B外贸与混合出海:收汇看单证链路与退税衔接
如果你的业务属于先接海外询盘、再走一般贸易(0110)或跨境B2B(9710)报关出口,普通的电商回款工具在退税和贸易申报上往往接不上。这类场景更适合用XTransfer等专为实物出口设计的B2B收款平台,把PI、合同、报关单、物流单据放进同一套风控审核体系里,直接对接合作银行完成合规结汇到对公账户,确保不影响后续正常退税。
三、实操落地:按“收—管—付—对账”四步配齐资金工具栈
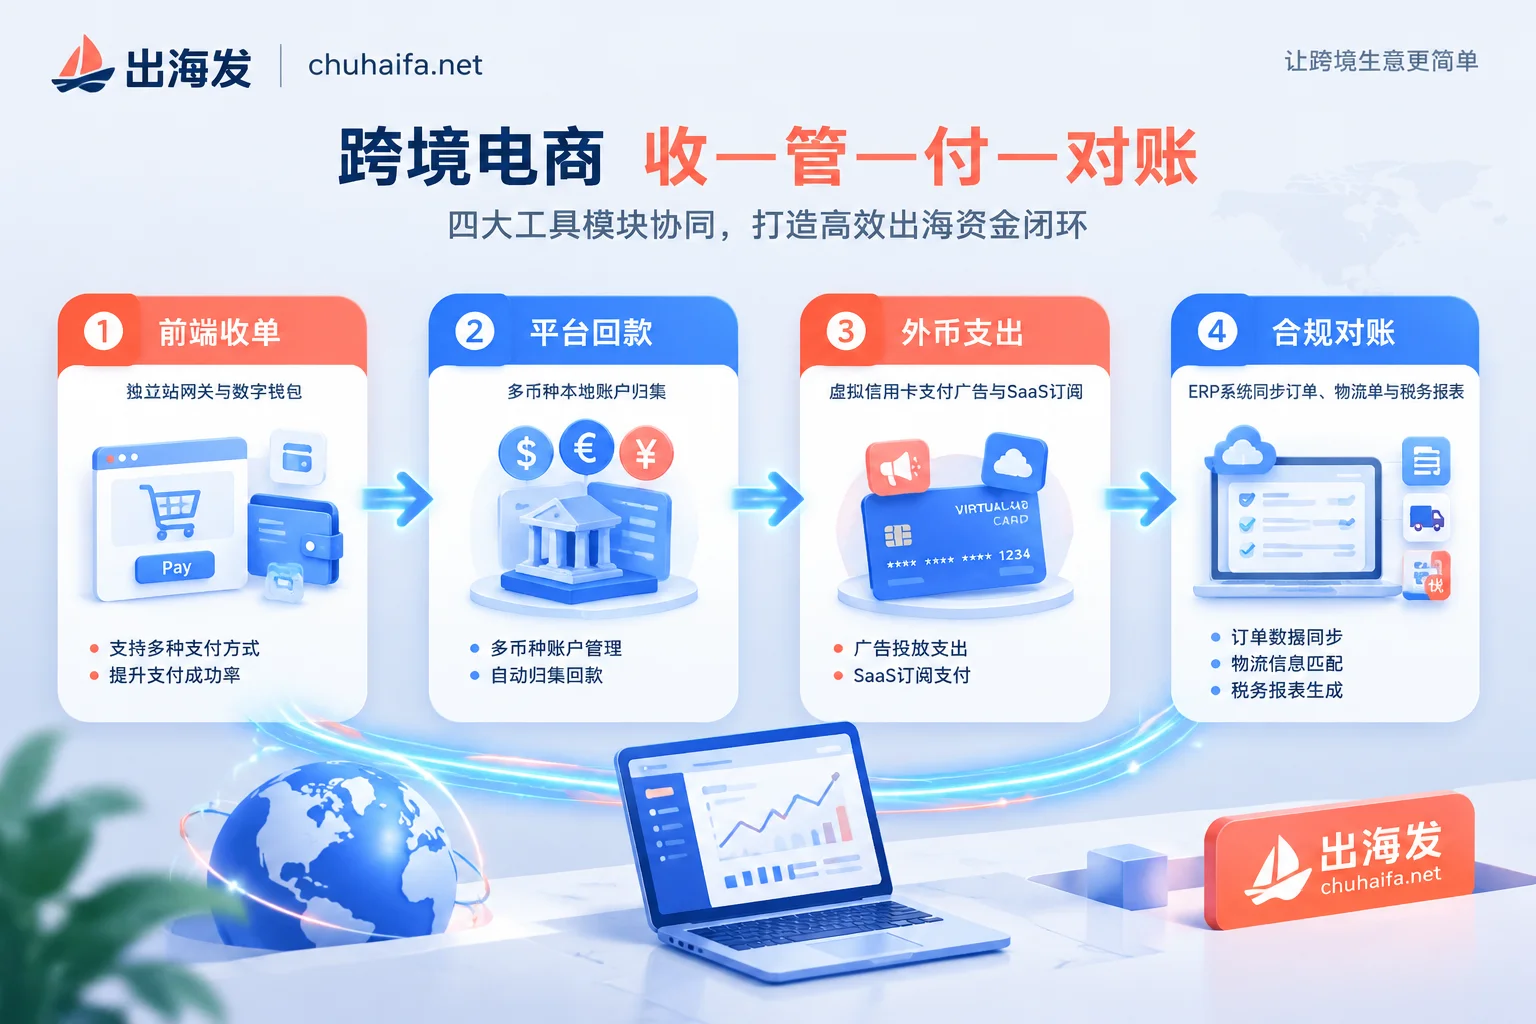
弄清了分类,小团队和运营负责人在实际搭建工具组合时,可以按以下四个步骤把资金链路串成闭环:
第一步:前端收款采取“主通道+备用通道”双配置
无论是独立站收单还是平台回款,都不要把全部身家绑在单一账户上。独立站建议采取“Stripe/信用卡通道 + PayPal + 目标市场本地钱包”的组合;多平台卖家则可以在主力收款平台之外,备用一家费率相近、支持币种互补的多币种账户(如Wise或另一家持牌机构)。直接去海外支付导航页横向挑两家持牌平台开好户备用,一旦主通道遇到阶段性合规复核,可以立刻切换收款账号,避免资金链断档。
第二步:用多币种账户做“资金蓄水池”,串联虚拟信用卡直接支出
钱收进多币种账户后,不要急着全部提现回国。把资金按用途切分成两块:
- 国内采购与人力成本:走收款平台的阳光结汇通道,带着真实的交易流水明细提现至国内对公账户或合规备案账户。
- 海外营销与基建支出:直接留在多币种账户里,充值到配套的虚拟信用卡(VCC)或直接用余额付款。比如你在Facebook、Google投放广告,或者按我们之前聊过的SaaS工具箱瘦身方案订阅各类营销软件,都可以按广告户或项目分配独立的虚拟信用卡。这样既省去了二次换汇成本,又能防止某一张卡风控牵连整个团队的广告账户。
第三步:多店铺提现与日常登录,做好网络环境隔离
在强风控环境下,很多收款账户或店铺被触发二审,并不是因为资金本身有问题,而是因为运营人员在不稳定的网络环境下频繁跨区登录支付后台,或者多个不同主体的店铺混用了同一个提现账号和浏览器环境(关于后台操作引发关联的细节,可以参考跨境电商ERP授权与防关联排查指南)。
在管理多个收款后台、海外银行账户和店铺后台时,建议搭配海外网络里的固定纯净IP,或者使用出海推荐里的 NexIP(代理IP)与 NexBrowser(指纹浏览器),为每个独立法人主体的店铺和财务后台配置固定、隔离的操作环境,减少因IP跳动触发平台安全锁定的概率。
第四步:打通ERP与物流单据,让“业务流—资金流—税务流”三单对齐
面对2026年“核定转查账”和平台数据报送的常态化监管,财务对账不能再靠月底手工拼凑Excel。一旦税务系统发现平台报送的Gross Payment(交易总额)与你申报的收入对不上,企业必须拿出完整的退货、平台佣金、广告费扣除及物流报关证据链。
因此,在配齐收款工具的同时,务必要去跨境服务分类下选配支持多平台结算报告自动同步的常用ERP,并结合我们在跨境物流工具搭配指南中提到的头程清关与末端追踪记录,把每一笔回款和具体的订单、报关单、广告账单对应起来,做到账实相符。
结语:从官方直达入口开始,安全搭齐你的资金底座
在跨境资金这件事上,安全永远排在成本前面。哪怕只是点错了一个仿冒的钓鱼支付后台,或者接了一家没有合规牌照的二清通道,都可能让几个月的辛苦白费。
如果你正在梳理团队的收款与支付链路,不妨直接打开出海发(chuhaifa.net)的海外支付专区。我们把主流的跨境收单、平台回款、多币种账户以及虚拟信用卡工具做了分类整理,每条收录都提供官方网址直达,不做中间跳转页,帮你避开搜索广告里的山寨链接,一步到位配齐安全、合规的出海资金工具箱。