先把结论放在前面:跨境收款账户(VA)管「进」,虚拟卡(VCC)管「出」,中间用同币种划转连起来。这两样不是二选一的竞品,而是一条资金链的上下游——只上收款账户,你的广告费和 SaaS 订阅没地方扣;只办虚拟卡,卡里的钱得靠境内购汇一笔笔充进去,成本和合规都吃亏。
下面按资金流向讲搭配方式,以及哪些环节最容易卡住。
两者各自在做什么
跨境收款账户本质是银行层面的虚拟收款账号,会给你一组本地路由号和账户号,用来承接亚马逊、TikTok Shop、Shopify 等平台的结算款,或者境外客户的直接电汇。它的价值有三点:以本地账户形式被平台认可、多币种余额可以留着不动、需要时再合规结汇到境内银行账户。
虚拟卡是依托 Visa、Mastercard 等卡组织网络发行的数字卡片,有卡号、有效期、安全码,没有实体。它解决的是线上主动付款:Meta、Google、TikTok 的广告费扣缴,海外 SaaS 和 AI 工具订阅,平台店铺租金,部分海外采购。
一个收、一个付,中间隔着的是币种转换。搭配的全部意义,也就藏在这一步里。
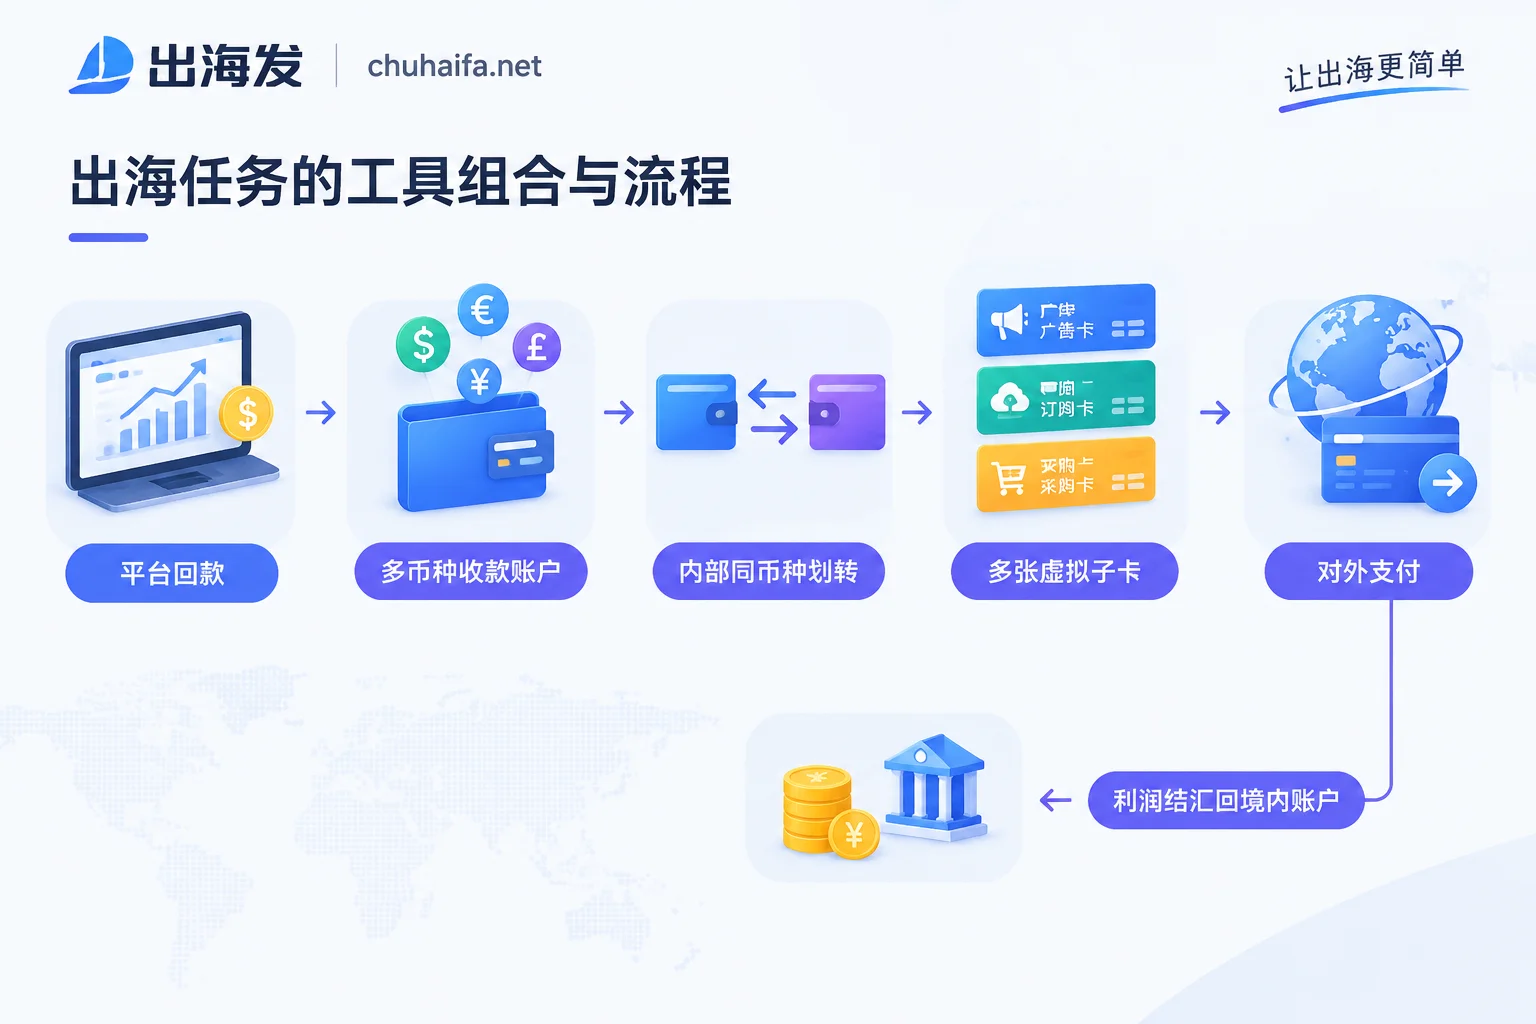
标准链路:四步走完一圈
- 平台或客户付款进入收款账户,以美元、欧元、英镑等原币落到多币种钱包里;
- 在同一平台内部把余额划转到虚拟卡,或者用余额直接开卡、给卡充值;
- 虚拟卡对外支付广告费、订阅费、店租、采购款;
- 剩下的利润再申请结汇回境内账户。
关键在第 2 步:如果收款和开卡在同一家平台,美元收进来、美元付出去,中间不换币,就省掉了「外币结汇成人民币 → 再购汇成外币支付」这一来一回的汇损和手续费。对广告费占成本大头的团队,这部分差额在一年里不是小数。
所以选收款平台时,值得顺带确认它能不能签发虚拟卡、支持哪些币种开卡;反过来,单纯挑一张「便宜的虚拟卡」而不看它的资金从哪来,往往在充值环节重新把成本交回去。收款账户本身怎么选,和你的公司主体注册在哪里、钱从哪个平台来关系更大,这块可以参考跨境收款平台按公司主体怎么选。
虚拟卡的第二个作用:把风险和预算切开
很多人只把虚拟卡当付款通道,其实它更重要的用途是隔离。主流平台大多支持在后台或通过 API 批量生成子卡,于是可以这么分:
- 一店一卡 / 一账号一卡:多店铺、多广告账户共用一个卡号,是典型的关联风险来源。拆成独立卡号,某个账户出问题时不会牵连其他。
- 一业务线一卡:广告、订阅、采购各用各的卡,月底对账不用在一堆流水里翻票据。
- 按人发卡:给投手、采购各自配卡并设单卡额度,超出就刷不动,比事后追问「这笔谁花的」省事。
- 限制商户类型(MCC)和额度:只允许广告类、只允许订阅类扣费,能挡掉一部分被盗刷后的乱扣。
单卡被盗刷时,止损范围也只限于那一张,注销重开即可,不影响主账户余额和其他在跑的扣费。
上线前必须确认的几件事
这几条属于「不确认就会出事」的类型,且各家规则不同,别拿一家的经验套另一家。
额度严格依赖余额。 主流跨境平台签发的虚拟卡大多是预付或借记性质,不是真正的信用卡,能刷多少完全看收款账户里还有多少可用余额。广告平台在续扣时余额不足,结果不是欠费而是直接停投,账户还可能被标记。做法是给主投放卡留出高于日均消耗数倍的余额,并且在回款周期长的月份提前备好。
资金来源可能有限制。 部分平台的虚拟卡要求卡内资金来自合规的贸易回款,不支持随便用国内个人卡大额充值。如果你的业务还没有稳定境外回款(比如刚起步只投广告测品),需要在开户前就问清充值路径,而不是开完卡才发现充不进钱。
预付类虚拟卡基本无法拒付。 遇到欺诈交易或商家不发货,实体信用卡还能走 Chargeback 追回,预付卡在这方面的救济手段要弱得多。所以这类卡适合付给 Meta、Google、Shopify 这种确定性高的收款方,用在陌生供应商的大额预付款上就要另想办法。
BIN 段的接受度会变。 广告平台和订阅服务对不同发卡行、不同国家地区 BIN 的风控口径各家不同,也会调整,同一张卡今天能绑 Meta、过阵子绑 OpenAI 被拒并不罕见。稳妥的做法是关键业务准备两张来自不同机构的卡做备份,而不是全押一个 BIN。
按业务类型的三种搭法
平台卖家(亚马逊、TikTok Shop 等):主线是收款账户接平台结算款,再划转到虚拟卡付站内广告、店铺月租、测评和工具费。店铺多的话按店拆卡,避免卡号成为账号之间的关联点。刚开店的准备顺序可以对照新开 TikTok Shop 东南亚店的工具清单。
独立站团队:收款端是 Stripe、PayPal 一类的收单,落到收款账户后,付款端的大头是 Meta/Google 广告和一堆 SaaS 订阅。这类团队的虚拟卡数量通常最多——广告账户一张、订阅统一一张、试用类工具再单独一张,试用卡额度压到最低,省得忘了取消被自动续费。整条链路的其他环节见独立站从建站到收款要用哪几类工具。
外贸 B2B / 服务团队:回款以客户电汇为主,笔数少金额大,收款账户的多币种留存和结汇时机更关键;虚拟卡的用量集中在展会、SaaS、少量线上采购,卡不必多,但大额付款给新供应商时,优先走电汇或有拒付保障的支付方式,别图方便全用预付卡。
一份上线前的检查清单
- 收款账户和虚拟卡是否在同一平台,能不能同币种划转、不强制换币?
- 主投放卡的余额,够不够撑过回款间隔期?有没有余额预警?
- 每个店铺 / 广告账户是不是用的独立卡号?
- 关键扣费(广告、店租)有没有第二张备用卡,且来自不同发卡机构?
- 卡的性质是预付还是信用?遇到纠纷的追回路径心里有数吗?
- 开卡费、月管理费、跨币种交易的汇率加价,各家差异较大,以官网当期公示为准,别按旧攻略里的数字估算。
接下来去哪儿挑
判断完自己需要「收款账户 + 几张什么用途的卡」之后,就可以去具体比各家的开户门槛、支持币种和开卡政策了——海外支付这一类下收录的收款与虚拟卡服务可以直接进官网核对当期规则。如果你的支出主要压在投放上,广告工具和跨境电商两类里的账户管理与店铺工具,通常要和卡的分配方式一起定,才不会出现「卡分好了、账户没分开」的半截方案。