选跨境收款工具时,最容易走弯路的做法是先去比费率。费率是最后一步。真正决定你能开哪些账户的,是两个前置条件:钱是从哪种渠道进来的,以及你手上的公司主体注册在哪个辖区。这两条对不上,后面比什么都没用——比如拿大陆营业执照去申请 Stripe,流程根本走不下去。
先把判定顺序摆出来:
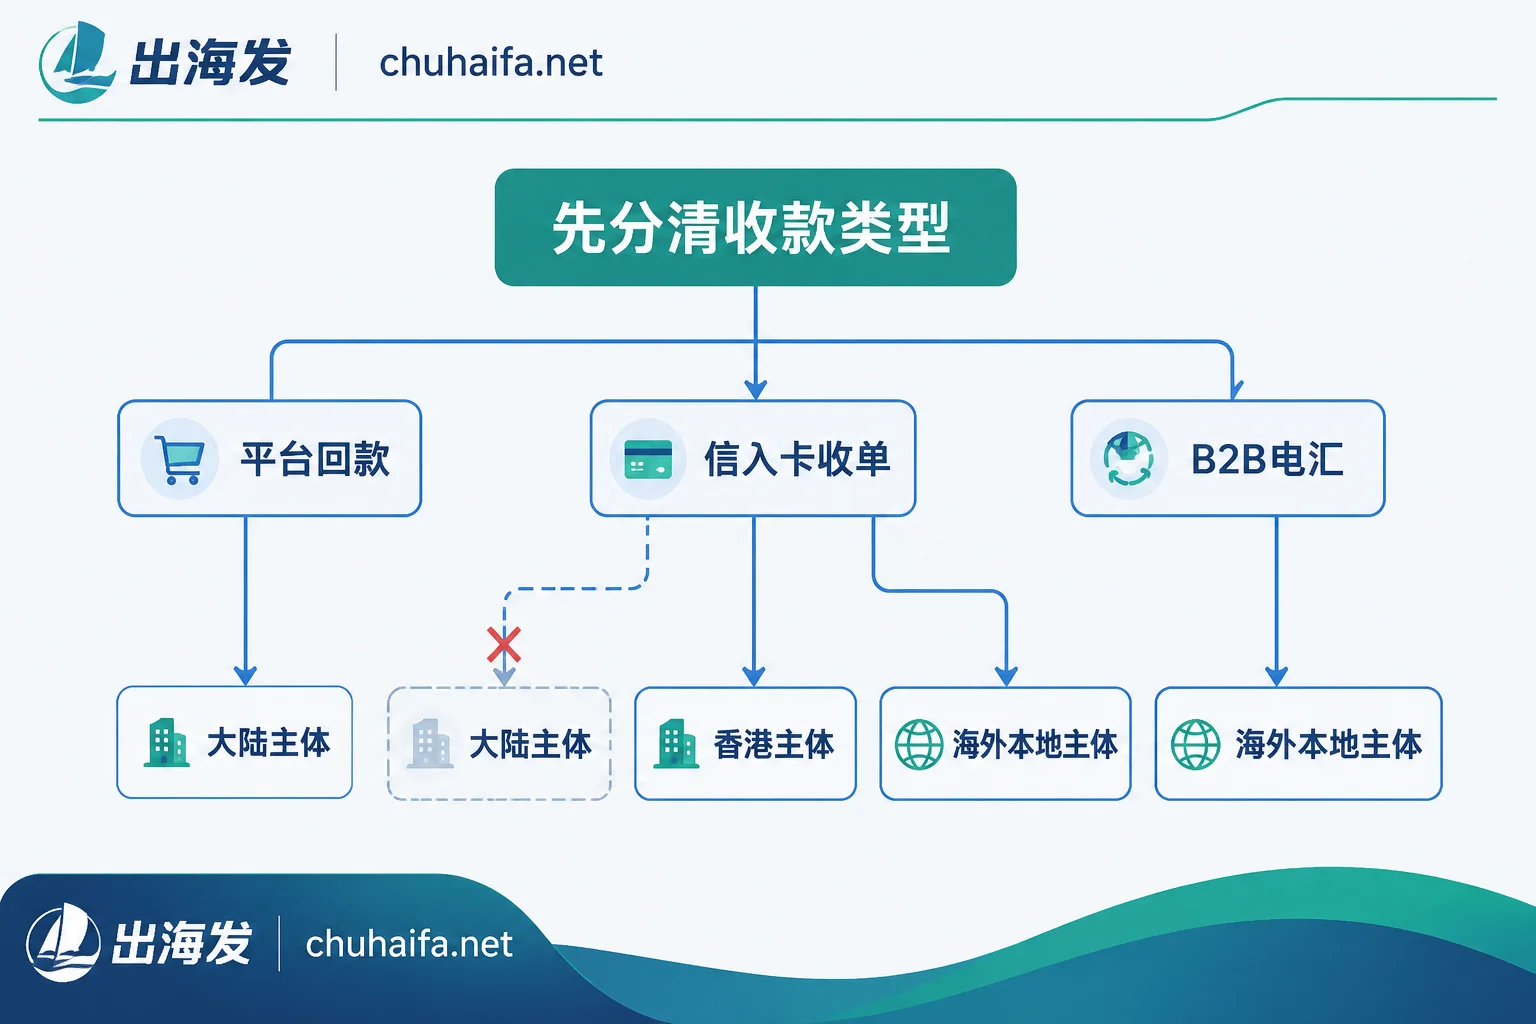
- 分清收款类型:平台店铺回款、独立站/数字产品的信用卡收单、B2B 外贸货款电汇,三类走的是完全不同的通道。
- 看主体辖区能不能承接这类通道。承接不了,要么换业务形态,要么加一个主体。
- 最后才是在可开通的几家里比费率、结汇路径、到账速度和客服响应。
第一步:你要收的是哪种钱
平台回款。 亚马逊、TikTok Shop、eBay、Walmart 这类店铺,货款是平台按结算周期打给你的,你需要的是一个能接收平台打款、再把钱换成人民币或留在外币账户的收款账户。这一类对主体最宽容。
信用卡收单(PSP)。 自建独立站、数字产品、App 内购、SaaS 订阅,是消费者当场刷卡,你需要的是一个支付服务商给你开通商户账户并做风控。这一类对主体最挑。
B2B 外贸电汇。 海外客户按合同打大额货款,走 SWIFT 或各国本地清算网络,关注点是多币种归集、收款账户是否容易被冻结、以及能不能凭报关单把钱合规结进来。
很多人卡住的根源就是把第二类当第一类处理:以为「我能收亚马逊的钱,就能收独立站的信用卡」,这是两套完全不同的准入。
大陆公司或个体户:结汇顺,收单难
只有大陆工商主体(公司或个体工商户)时,能做的事情很清楚:接平台回款、做 B2B 电汇收款,走阳光结汇路径。
适配的是持有相关资质的第三方跨境收款平台,常见的有万里汇(WorldFirst)、PingPong、连连国际、Payoneer,以及空中云汇(Airwallex)的大陆收款版本;外贸 B2B 场景常配合 XTransfer 或万里汇的 B2B 服务。它们的共同点是可以凭跨境电商订单数据或报关单做合规结汇,把外币打到境内公户或法人私户,并且不占用个人每年 5 万美元的结汇额度——这一点对个体户和小团队价值最大,自己拿 PayPal 往个人卡里提现是完全不同的性质。
卡住的地方也很明确:大陆主体不支持直接注册开通 Stripe;大多数国际收单网关对大陆主体开放信用卡收单时门槛很严,通常要看行业类目、网站合规度、历史流水,审核周期和拒率都不低。
所以如果你现在只有大陆执照,业务又是纯平台店铺或传统外贸,不必急着注册海外公司,把平台回款和结汇路径跑顺就够了。只有当你要自建站直收信用卡时,主体问题才变成硬约束。
香港公司:做独立站收单的常用跳板
香港主体的用处集中在两件事:给独立站开信用卡收单,以及做多币种资金归集。
香港公司可以直接申请香港版 Stripe、空中云汇(Airwallex)的香港企业账户、PayPal HK,覆盖主流信用卡收单和多币种结算,资金进出不受外汇管制。对接 Shopify、WooCommerce 都是常规路径,这也是很多独立站团队在大陆主体之外再开一个香港公司的原因。
两个要提前算进去的点:
- 换汇磨损。 Stripe 香港账户把美元款项结算到香港本地银行时,币种选择会影响是否被强制换汇。开户时把结算币种和银行账户币种对上,能省掉一笔长期成本。
- 维护义务。 香港公司每年要按期年审、做账,并由持牌核数师出具审计报告。这是固定支出和固定时间成本,业务体量太小的时候未必划算。
美国及其他海外本地主体:换的是本地支付能力
美国 LLC(常见注册地特拉华、怀俄明)、英国 LTD、新加坡公司这类本地主体,适合以欧美市场为核心的 DTC 品牌、海外 App 和 SaaS 订阅。
它能开的是本地全功能通道:Stripe 美国账户、Shopify Payments、PayPal US、Wise Business,以及 Mercury、Relay 这类本地商业银行账户。带来的实际差别是本地支付方式更全——ACH 扣款、Apple Pay、Google Pay、Klarna 这类先买后付都能上,本地卡的支付授权率通常也更高。对订阅制业务,授权率提升直接体现在续费成功率上,这部分收益往往比省下的手续费更大。
代价是合规成本:注册地代理服务费、联邦与州两级税务申报、EIN 或 ITIN 的申请,以及可能涉及的穿透征税与审计要求。这些不是一次性的,需要每年有人负责。
顺带说一句常被问到的情况:纯离岸群岛主体(BVI、开曼)在主流第三方收款平台的 KYC 准入门槛,各家政策和松紧变化都比较快,公开信息不足以给出确定结论,建议直接找目标平台的开户顾问确认当期要求,不要按香港或美国主体的经验去推断。
常见组合,按业务形态对照
- 只做亚马逊/TikTok Shop 等平台店铺: 大陆公司或个体户 + 万里汇 / PingPong / Payoneer 一类收款平台,重点是提现费率和结汇是否顺畅。不需要额外主体。
- 平台店 + 自建独立站并行: 大陆主体继续收平台回款,另起香港主体接 Stripe HK 或 Airwallex 做独立站收单,两条资金流分开记账。这是目前最常见的双主体结构。
- 欧美 DTC 品牌、App 或 SaaS 订阅: 直接用美国/英国本地主体接 Stripe 本地账户与 Shopify Payments,把本地支付方式铺全;同时预留海外记账报税预算。
- 传统出口 B2B: 主体一般不必动,重点是选支持多国本地清算和 SWIFT 的虚拟银行账户,把大额货款的归集、防冻结、结售汇这三件事解决掉。
决定之前还要核两件事
一是通道资质本身。 同一个品牌在不同地区的持牌情况、能服务的行业类目、资金结算路径都可能不同,开户前把这些看清比比价更要紧。核对方法可以参考海外支付工具怎么核对合规?4步看资质与通道。
二是收款只是独立站链路的一环。 建站、域名、风控环境、店铺多开的账号隔离都会反过来影响收单审核结果,整条链路的工具分工见独立站从建站到收款要用哪几类工具。
判断清楚自己属于哪一类之后,再去挑具体平台:收款与收单通道可以从海外支付分类里对照筛;需要注册主体、做账审计或税务申报的,看跨境服务;平台店铺侧的配套工具在跨境电商。功能与费率以各家官网当期说明为准,开户前务必用自己的主体类型和经营类目去问一遍准入条件。